 أخبار بلا حدود الاخبار على مدار الساعة
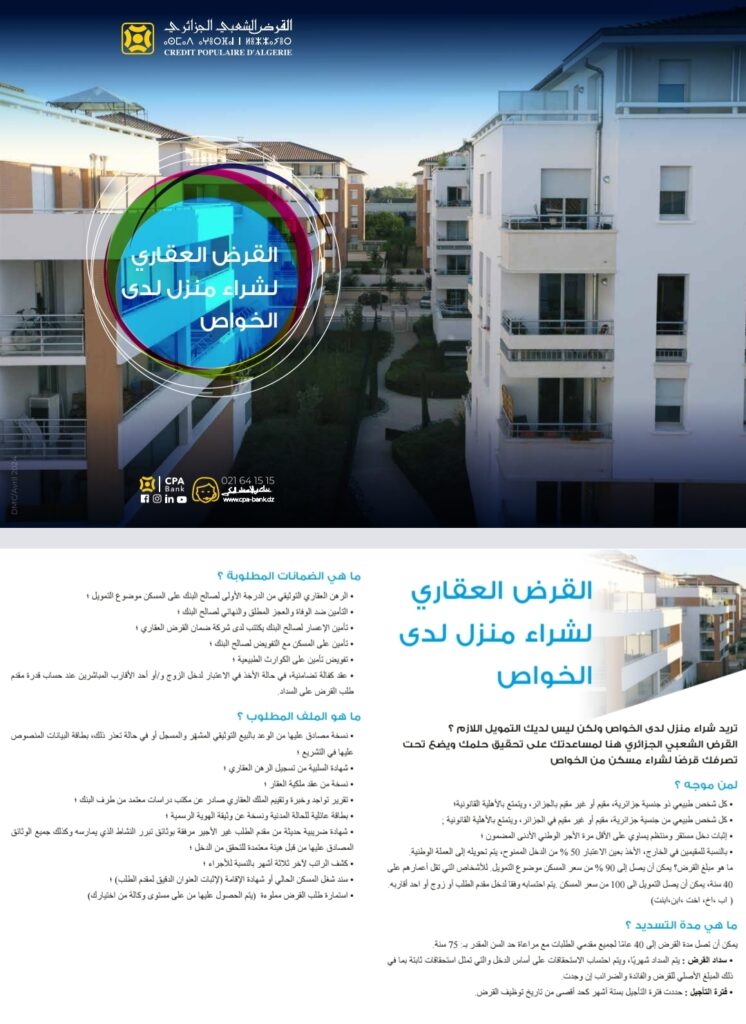
أخبار بلا حدود- يضع القرض الشعبي الجزائري (CPA) تحت تصرف المواطنين عرضاً للتمويل العقاري يتيح لهم شراء مسكن مباشرة من الخواص، من خلال قرض بنكي يمكن أن يغطي نسبة تصل إلى 90 بالمئة من سعر العقار، وترتفع إلى 100 بالمئة لفائدة فئة الشباب الذين تقل أعمارهم عن 40 سنة، وفق شروط ومعايير محددة.
ويأتي هذا العرض في إطار تسهيل حصول المواطنين على السكن وتمكينهم من اقتناء عقارات دون الحاجة إلى توفير كامل المبلغ مسبقاً، خاصة بالنسبة للأشخاص الذين يمتلكون دخلاً مستقراً لكنهم لا يتوفرون على السيولة الكافية لإتمام عملية الشراء.
من هم الأشخاص المؤهلون للاستفادة من قرض CPA؟
يستهدف القرض العقاري كل شخص طبيعي يحمل الجنسية الجزائرية، سواء كان مقيماً داخل الجزائر أو خارجها، شريطة توفر الأهلية القانونية واستيفاء شروط البنك المتعلقة بالدخل والقدرة على التسديد.
ويشترط القرض الشعبي الجزائري توفر الشروط التالية:
- أن يكون طالب القرض جزائري الجنسية.
- إثبات دخل مستقر ومنتظم لا يقل عن مرة واحدة الأجر الوطني الأدنى المضمون.
- توفير مساهمة شخصية لا تقل عن 10 بالمئة من سعر المسكن، وفق الصيغة العادية للتمويل.
- إثبات القدرة المالية على تسديد الأقساط الشهرية.
- تقديم الوثائق والمستندات المطلوبة لإثبات الوضعية المهنية والمالية.
أما بالنسبة للجزائريين المقيمين بالخارج، فيعتمد البنك 50 بالمئة فقط من الدخل المصرح به، بعد تحويله إلى العملة الوطنية، عند دراسة القدرة على التسديد.
نسبة تمويل تصل إلى 90 بالمئة و100 بالمئة للشباب
من أبرز الامتيازات التي يوفرها هذا القرض إمكانية تمويل نسبة تصل إلى 90 بالمئة من سعر المسكن المراد شراؤه مباشرة من مالك خاص، وهو ما يسمح للمستفيد بتوفير 10 بالمئة فقط من قيمة العقار كمساهمة شخصية.
كما يستفيد الشباب الجزائريون المقيمون داخل الوطن، الذين تقل أعمارهم عن 40 سنة، من شروط تمويل تفضيلية، حيث يمكن أن تصل نسبة التمويل إلى 100 بالمئة من سعر شراء العقار، مع إمكانية الإعفاء من المساهمة الشخصية البالغة 10 بالمئة، وذلك مع مراعاة القدرة على الوفاء بالتزامات القرض.
ويُحدد المبلغ النهائي للقرض بناءً على الدخل الشهري لطالب التمويل، إذ تتراوح نسبة الاقتطاع المعتمدة بين 30 و55 بالمئة كحد أقصى.
ويمكن للبنك أيضاً قبول كفالة تضامنية من الزوج أو أحد الأقارب المباشرين، مثل الأب أو الأم أو الأخ أو الأخت أو الابن أو الابنة، بهدف تعزيز القدرة على الاقتراض ورفع مبلغ التمويل الممكن منحه.
مدة تسديد القرض تصل إلى 40 سنة
يتيح القرض الشعبي الجزائري مدة تسديد تصل إلى 40 سنة، حسب سن المستفيد وقدرته المالية، مع تحديد سن أقصى عند نهاية فترة التسديد لا يتجاوز 75 سنة.
وتتم عملية التسديد من خلال أقساط شهرية ثابتة طوال مدة القرض، كما يمكن للمستفيد الاستفادة من فترة تأجيل للتسديد لا تتجاوز ستة أشهر، ابتداءً من تاريخ توظيف القرض.
وبالتالي، تختلف مدة التمويل الفعلية حسب عمر طالب القرض، إذ لا يمكن الاستفادة من مدة 40 سنة إلا بالنسبة لمن يسمح سنه باحترام شرط عدم تجاوز 75 سنة عند نهاية التسديد.
تكاليف دراسة الملف وتسيير القرض
حدد البنك تكاليف مرتبطة بدراسة وتسيير ملف التمويل العقاري، تتمثل في:
- تكاليف دراسة الملف: 10.000 دينار جزائري.
- تكاليف تسيير القرض: 10.000 دينار جزائري.
وبذلك تبلغ التكاليف الإجمالية لهاتين الخدمتين 20.000 دينار جزائري، مع احتساب الرسوم المطبقة.
أما نسبة الفائدة، فتُحدد وفق الشروط العامة المعمول بها لدى القرض الشعبي الجزائري وقت تقديم طلب التمويل.
مثال تطبيقي: شراء مسكن بقيمة مليار سنتيم
لتوضيح كيفية الاستفادة من هذا التمويل، نفترض أن مواطناً يرغب في شراء مسكن من أحد الخواص بقيمة مليار سنتيم، أي ما يعادل 10 ملايين دينار جزائري.
في هذه الحالة، تكون عملية التمويل وفق الصيغة العادية كما يلي:
- السعر الإجمالي للمسكن: 1 مليار سنتيم.
- المساهمة الشخصية بنسبة 10 بالمئة: 100 مليون سنتيم.
- مبلغ القرض بنسبة 90 بالمئة: 900 مليون سنتيم.
- تكاليف دراسة الملف: 10.000 دينار.
- تكاليف تسيير القرض: 10.000 دينار.
- إجمالي تكاليف دراسة الملف والتسيير: 20.000 دينار.
أما بالنسبة للشباب الذين تقل أعمارهم عن 40 سنة والمقيمين بالجزائر، فيمكن أن يصل التمويل إلى كامل قيمة المسكن، أي مليار سنتيم، مع إمكانية الإعفاء من المساهمة الشخصية، وفق شروط البنك والقدرة على التسديد.
كم تبلغ الأقساط الشهرية لقرض بقيمة 900 مليون سنتيم؟
يتوقف القسط الشهري على مبلغ التمويل ومدة التسديد ونسبة الفائدة المعتمدة من طرف البنك.
ولإعطاء فكرة تقريبية عن قيمة الأقساط، يمكن اعتماد نسبتي فائدة افتراضيتين قدرهما 5.75 بالمئة و6.5 بالمئة، مع الإشارة إلى أنهما غير مؤكدتين رسمياً من طرف البنك ضمن المعلومات المتاحة، وأن الحسابات التالية تقديرية وليست عرضاً بنكياً نهائياً.
| مدة التسديد | قسط شهري تقريبي بفائدة 5.75% | قسط شهري تقريبي بفائدة 6.5% |
|---|---|---|
| 20 سنة | 63.200 دج | 67.100 دج |
| 30 سنة | 52.500 دج | 56.900 دج |
| 40 سنة | 48.000 دج | 52.700 دج |
وبناءً على هذه الحسابات، فإن تسديد قرض بقيمة 9 ملايين دينار على مدى 40 سنة قد يتطلب قسطاً شهرياً يقارب 48 ألف دينار عند اعتماد فائدة افتراضية قدرها 5.75 بالمئة.
وبالنظر إلى نسبة الاقتطاع التي تتراوح بين 30 و55 بالمئة، فإن هذا القسط يتطلب دخلاً شهرياً يقدر بنحو 87 ألف دينار عند تطبيق نسبة اقتطاع 55 بالمئة، وقد يصل الدخل المطلوب إلى حوالي 160 ألف دينار عند تطبيق نسبة 30 بالمئة.
ويجب الانتباه إلى أن تمديد مدة التسديد يؤدي إلى تخفيض القسط الشهري، لكنه يرفع التكلفة الإجمالية للقرض بسبب تراكم الفوائد على مدى سنوات أطول.
لذلك، يُنصح الراغبون في الاستفادة من التمويل بطلب جدول استهلاك مفصل من وكالة القرض الشعبي الجزائري، لمعرفة قيمة الأقساط والفوائد والتكلفة الإجمالية قبل توقيع عقد القرض.
ما هي الضمانات المطلوبة للحصول على القرض؟
يشترط القرض الشعبي الجزائري تقديم مجموعة من الضمانات لحماية حقوق البنك وضمان استرجاع الأموال الممنوحة، وتتمثل أساساً في:
- رهن عقاري توثيقي من الدرجة الأولى لصالح البنك على المسكن موضوع التمويل.
- تأمين ضد الوفاة والعجز المطلق والنهائي، مع تفويض التأمين لصالح البنك.
- تأمين على المسكن موضوع القرض، مع تفويض لصالح البنك.
- تفويض تأمين ضد الكوارث الطبيعية.
- عقد كفالة تضامنية في حالة الاعتماد على دخل الزوج أو أحد الأقارب المباشرين عند حساب القدرة على التسديد.
وتُعد هذه الضمانات جزءاً أساسياً من شروط الحصول على التمويل العقاري.
ملف قرض شراء مسكن من الخواص لدى CPA
يتعين على الراغبين في الاستفادة من هذا القرض تحضير ملف إداري وعقاري يتضمن مجموعة من الوثائق، أهمها:
- نسخة مصادق عليها من وعد بالبيع محرر لدى موثق ومسجل ومشهر، أو بطاقة بيانات موقعة من الطرفين ومصادق عليها من البلدية أو القنصلية الجزائرية بالخارج.
- شهادة السلبية من تسجيل الرهن العقاري.
- نسخة من عقد ملكية العقار.
- تقرير التواجد والخبرة والتقييم، صادر عن مكتب دراسات معتمد لدى البنك.
- بطاقة عائلية للحالة المدنية.
- نسخة من وثيقة الهوية الرسمية.
- سند شغل المسكن الحالي أو شهادة الإقامة.
- استمارة طلب القرض، التي يمكن سحبها من إحدى وكالات القرض الشعبي الجزائري.
وتضاف إلى الملف وثائق إثبات الدخل، التي تختلف حسب الوضعية المهنية لطالب التمويل.
الوثائق المطلوبة بالنسبة للأجراء
بالنسبة للعمال الأجراء، يتعين تقديم الوثائق التالية:
- كشوف الراتب لآخر ثلاثة أشهر.
- شهادة عمل حديثة.
- التصريح السنوي للأجور بالنسبة للعاملين في القطاع الخاص.
الوثائق المطلوبة بالنسبة لغير الأجراء
أما أصحاب النشاطات الحرة وغير الأجراء، فيتعين عليهم تقديم:
- نسخة من السجل التجاري أو الاعتماد حسب طبيعة النشاط.
- شهادة جبائية (سلسلة C20) للسنوات المالية الثلاث الأخيرة.
- مستخرج من الجداول مطهر أو جدول تسديد الديون.
الوثائق المطلوبة بالنسبة للمتقاعدين
بالنسبة لفئة المتقاعدين، يتمثل المستند الأساسي لإثبات الدخل في شهادة دخل مسلمة من الصندوق الوطني للتقاعد.
ملف الجزائريين المقيمين بالخارج
يمكن للجزائريين المقيمين خارج الوطن الاستفادة من هذا التمويل أيضاً، مع تقديم وثائق إضافية لإثبات الدخل والنشاط المهني.
بالنسبة للأجراء، يشترط تقديم عقد عمل غير محدد المدة، مرفقاً بكشوف الراتب لآخر ثلاثة أشهر.
أما غير الأجراء، فعليهم تقديم وثائق إثبات النشاط، إلى جانب الشهادات الجبائية وشبه الجبائية المطلوبة.
ويشترط أن تكون الوثائق المقدمة من المقيمين بالخارج مصادقاً عليها من طرف القنصلية الجزائرية المختصة.
كيف يمكن تقديم طلب الاستفادة من قرض CPA؟
على المواطنين الراغبين في شراء مسكن مباشرة من الخواص والاستفادة من هذا التمويل، التوجه إلى إحدى وكالات القرض الشعبي الجزائري (CPA) للحصول على استمارة طلب القرض والاطلاع على الشروط التفصيلية.
كما يُنصح بطلب دراسة أولية للقدرة على التسديد، والتأكد من مطابقة وثائق العقار للشروط المطلوبة، والاستفسار عن نسبة الفائدة المطبقة والتكاليف الإجمالية قبل الالتزام بعملية الشراء.
ويمنح هذا العرض فرصة إضافية أمام المواطنين، وخاصة الشباب، لاقتناء مسكن بتمويل بنكي قد يصل إلى كامل سعر العقار، دون الحاجة إلى توفير كامل المبلغ من أموالهم الخاصة.
إذا كنت تعتقد بأنه قد تم نسخ عملك بطريقة تشكل انتهاكاً لحقوق التأليف والنشر، يرجى إتصال بنا عبر نموذج حقوق النشر.